 rabattbros.de
In Zeiten von Inflation, schwankenden Wirtschaftsmärkten und stetig steigenden Lebenshaltungskosten rückt ein Thema unweigerlich in den Fokus der Gesellschaft: das Geld sparen. Für viele Menschen ist dieser Begriff jedoch negativ behaftet. Er weckt Assoziationen von Verzicht, Einschränkung und einem lustlosen Alltag, in dem man jeden Cent zweimal umdrehen muss. Doch diese Perspektive ist ein grundlegender Fehler. Geld zu sparen bedeutet nicht, sich selbst zu bestrafen oder das Leben nicht mehr zu genießen. Vielmehr ist es der proaktive Aufbau von finanzieller Sicherheit, Unabhängigkeit und Freiheit. Wer seine Finanzen im Griff hat, schläft nachts besser, trifft souveränere Entscheidungen und hat letztendlich mehr Mittel für die Dinge übrig, die im Leben wirklich zählen.
Dieser ausführliche Artikel beleuchtet tiefgreifende Strategien, psychologische Tricks und sofort anwendbare Alltagstipps, mit denen Sie Ihre Finanzen optimieren können, ohne dabei an Lebensqualität einzubüßen. Von der richtigen mentalen Einstellung über die Neustrukturierung Ihrer Haushaltsführung bis hin zu versteckten Sparpotenzialen im Bereich Energie und Mobilität – hier erfahren Sie, wie Sie das Beste aus Ihrem Einkommen herausholen.
Die Psychologie des Geldausgebens: Warum wir oft scheitern
Bevor wir uns den praktischen Tipps widmen, müssen wir verstehen, warum es uns oft so schwerfällt, Geld auf der Seite zu behalten. Der Mensch ist ein emotionales Wesen, und Kaufentscheidungen werden selten rein rational getroffen. Wenn wir etwas Neues erwerben, schüttet unser Gehirn Dopamin aus – das sogenannte Glückshormon. Dieser kurzfristige Kick führt dazu, dass wir Impulskäufe tätigen, die wir wenig später bereuen.
Hinzu kommt, dass moderne Zahlungsmethoden den „Schmerz des Bezahlens“ minimieren. Wer bar bezahlt, sieht physisch, wie das Geld schwindet. Wer hingegen mit der Smartwatch oder dem Smartphone kontaktlos bezahlt, nimmt den Verlust kaum noch wahr. Die erste und wichtigste Lektion lautet daher: Machen Sie sich Ihre Konsumgewohnheiten bewusst. Hinterfragen Sie, welche Emotion Sie mit einem Kauf befriedigen möchten. Sind Sie gelangweilt, gestresst oder hungrig? Wer diese Muster erkennt, hat den ersten großen Schritt in Richtung finanzieller Stabilität bereits gemeistert.
Die Macht der Budgetierung: Der Kompass für Ihr Geld
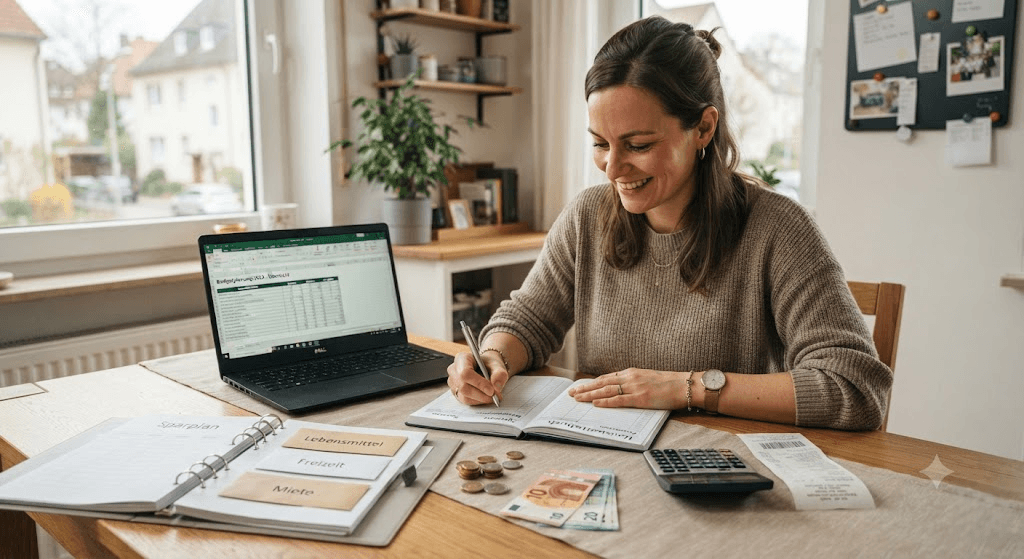
Ein Schiff ohne Kompass treibt ziellos auf dem Ozean, und ähnlich verhält es sich mit Ihrem Gehalt ohne ein klares Budget. Wer nicht weiß, wohin sein Geld fließt, wird am Ende des Monats unweigerlich mit leeren Händen dastehen. Eine solide Budgetierung ist das Fundament jeder funktionierenden Sparstrategie. Hier sind die drei effektivsten Methoden:
Die 50-30-20-Regel
Diese Methode besticht durch ihre bemerkenswerte Einfachheit und ist besonders für Budgetierungs-Anfänger geeignet. Sie teilen Ihr monatliches Nettoeinkommen in drei feste Kategorien ein:
- 50 Prozent für Fixkosten und Grundbedürfnisse: Hierzu zählen Miete, Strom, Wasser, Versicherungen, Kredittilgungen sowie grundlegende Lebensmittel. Diese Ausgaben sind lebensnotwendig und unverhandelbar.
- 30 Prozent für persönliche Wünsche: Dieses Budget ist für Ihre Lebensqualität reserviert. Restaurantbesuche, Hobbys, Urlaub, Netflix-Abos oder neue Kleidung fallen in diese Kategorie.
- 20 Prozent für den Vermögensaufbau und Schuldentilgung: Dieser Teil fließt direkt aufs Sparkonto, in ETFs oder wird genutzt, um Sondertilgungen für bestehende Schulden zu leisten.
Zero-Based Budgeting (Nullsummen-Budgetierung)
Bei dieser Methode bekommt jeder einzelne Euro Ihres Einkommens zu Beginn des Monats eine konkrete Aufgabe zugewiesen. Ihr Gehalt abzüglich all Ihrer geplanten Ausgaben (inklusive Sparraten) muss am Ende exakt Null ergeben. Der Vorteil: Geld, das keinen „Job“ hat, wird meist unbewusst für Unsinn ausgegeben. Wenn Sie wissen, dass Sie noch genau 40 Euro für Lebensmittel bis zum Monatsende haben, werden Sie im Supermarkt deutlich bewusstere Entscheidungen treffen.
Cash Stuffing (Die Umschlagmethode)
Diese Methode erlebt aktuell durch soziale Netzwerke ein massives Revival. Beim Cash Stuffing heben Sie Ihr gesamtes verfügbares Geld für variable Ausgaben (Lebensmittel, Tanken, Freizeit) in bar ab und verteilen es auf verschiedene, beschriftete Briefumschläge. Wenn der Umschlag für „Restaurantbesuche“ leer ist, können Sie in diesem Monat nicht mehr auswärts essen. Diese haptische Erfahrung bringt den gesunden „Schmerz des Bezahlens“ zurück und ist extrem effektiv, um die Ausgabenbremse zu ziehen.
Fixkosten senken: Der größte Hebel für Ihr Bankkonto
Viele Menschen versuchen krampfhaft, beim täglichen Kaffee zu sparen, ignorieren dabei aber die gewaltigen Summen, die jeden Monat automatisch von ihrem Konto abgebucht werden. Fixkosten sind die stillen Kontofresser. Wenn Sie hier ansetzen, müssen Sie nur einmal eine Entscheidung treffen und profitieren monatelang davon.
Verträge und Abonnements auf dem Prüfstand
Wir leben in einer Welt der Abos. Streaming-Dienste, das Fitnessstudio, Software-Lizenzen oder die monatliche Snack-Box. Prüfen Sie Ihre Kontoauszüge der letzten drei Monate akribisch. Welche Abonnements nutzen Sie wirklich noch? Das Fitnessstudio, das Sie seit einem halben Jahr nicht von innen gesehen haben, kostet Sie jährlich hunderte Euro. Kündigen Sie ungenutzte Dienste sofort. Oft bieten Anbieter bei einer Kündigung auch stark vergünstigte Rückholangebote an, was Ihnen ebenfalls Geld spart.
Versicherungen optimieren
Die Deutschen gelten als überversichert. Eine Privathaftpflichtversicherung und eine Berufsunfähigkeitsversicherung sind absolut essenziell. Aber benötigen Sie wirklich eine Handyversicherung für ein drei Jahre altes Smartphone? Oder eine Brillenversicherung, deren Prämien die Kosten eines Neukaufs übersteigen? Kündigen Sie unsinnige Policen und vergleichen Sie die Tarife für bestehende Versicherungen (wie die Kfz-Versicherung) regelmäßig auf einschlägigen Portalen. Ein Wechsel bringt oft Ersparnisse im dreistelligen Bereich.
Energie- und Internetanbieter wechseln
Kundentreue wird in diesen Branchen leider selten belohnt – im Gegenteil. Neukunden profitieren von drastisch besseren Konditionen, satten Boni und Freimonaten. Machen Sie es sich zur Gewohnheit, Ihren Strom-, Gas- und Internetanbieter einmal pro Jahr zu überprüfen und bei Bedarf zu wechseln. Das dauert online nur wenige Minuten, kann aber Ihre Fixkosten erheblich drücken.
Clever einkaufen: Spartipps für den Alltag und Konsum
Nachdem die Fixkosten optimiert sind, nehmen wir die variablen Ausgaben ins Visier. Hier ist die Gefahr für Impulskäufe am größten, aber auch das Einsparpotenzial für den täglichen Bedarf ist enorm.
Die 30-Tage-Regel gegen Impulskäufe
Das ist einer der mächtigsten psychologischen Tricks überhaupt: Wenn Sie den Drang verspüren, einen nicht zwingend notwendigen Gegenstand zu kaufen (die neue Jacke, das neueste Gadget), kaufen Sie ihn nicht sofort. Schreiben Sie den Artikel, den Preis und das Datum auf eine Liste. Warten Sie nun exakt 30 Tage. Wenn Sie den Gegenstand nach Ablauf dieser Frist immer noch unbedingt haben wollen und das Budget es zulässt, kaufen Sie ihn. In über 80 Prozent der Fälle werden Sie jedoch feststellen, dass der anfängliche Wunsch verflogen ist und Sie das Geld lieber behalten.
Lebensmitteleinkauf: Mit System zum vollen Kühlschrank
Der Supermarkt ist ein Minenfeld für Ihr Budget. Vom Duft frischer Brötchen am Eingang bis zur strategischen Platzierung teurer Markenprodukte auf Augenhöhe (der sogenannten „Bückware“, die günstiger ist, muss man sich buchstäblich beugen) – alles zielt darauf ab, dass Sie mehr ausgeben. Mit diesen Strategien wehren Sie sich:
- Niemals hungrig einkaufen: Wer hungrig ist, kauft mehr, kalorienreicher und deutlich teurer ein.
- Einkaufsliste schreiben und strikt befolgen: Was nicht auf der Liste steht, landet nicht im Einkaufswagen.
- Kilopreise vergleichen: Lassen Sie sich nicht von großen Verpackungen oder „Jumbo-Angeboten“ täuschen. Der einzig ehrliche Vergleichswert steht klein auf dem Preisschild: der Preis pro 100 Gramm oder pro Kilo.
- Meal Prep (Vorkochen): Wer sein Mittagessen für die Arbeit am Vorabend selbst zubereitet, spart nicht nur täglich bis zu 10 Euro für Kantine oder Bäcker, sondern isst in der Regel auch gesünder.
- Food-Sharing Apps nutzen: Apps wie „Too Good To Go“ bieten Lebensmittel, die kurz vor Ladenschluss in Bäckereien oder Restaurants übrig bleiben, zu einem Bruchteil des Originalpreises an.
Versteckte Potenziale: Energieeffizienz und Mobilität
Ressourcen zu schonen ist nicht nur ökologisch sinnvoll, sondern schlägt sich auch direkt in Ihrem Geldbeutel nieder.
Energieverbrauch im Haushalt drosseln
Kleine Änderungen im Verhalten bewirken hier Wunder. Schalten Sie Geräte komplett aus, statt sie im Standby-Modus zu belassen. Der Standby-Betrieb von Fernseher, Spielekonsole und PC kostet einen durchschnittlichen Haushalt rund 100 Euro im Jahr. Tauschen Sie alte Glühbirnen konsequent gegen LED-Leuchtmittel aus; diese verbrauchen bis zu 90 Prozent weniger Strom. Ein weiterer Geheimtipp ist der Sparduschkopf. Er mischt dem Wasser Luft bei, wodurch der Wasserverbrauch um bis zu 50 Prozent sinkt, ohne dass Sie einen Komfortverlust beim Duschen spüren. Die Anschaffungskosten amortisieren sich meist schon nach zwei bis drei Monaten.
Mobilität neu denken
Das eigene Auto ist oft der zweitgrößte Kostenfaktor nach der Miete. Hinterfragen Sie Ihre Fahrgewohnheiten. Können kurze Strecken unter fünf Kilometern mit dem Fahrrad zurückgelegt werden? Gibt es die Möglichkeit, für den Arbeitsweg Fahrgemeinschaften zu bilden? Auch die Nutzung des ÖPNV, beispielsweise durch das Deutschlandticket, kann die monatlichen Kosten im Vergleich zu Sprit, Verschleiß, Steuern und Versicherung eines Pkw massiv reduzieren. Wenn Sie fahren müssen: Achten Sie auf den richtigen Reifendruck. Ein um 0,5 bar zu niedriger Druck erhöht den Kraftstoffverbrauch um rund 5 Prozent und sorgt für einen schnelleren Verschleiß der Reifen.
Das Geld für sich arbeiten lassen: Automatisierung und Notgroschen
Sparen ist kein Selbstzweck. Es geht darum, finanzielle Resilienz aufzubauen. Das wichtigste Instrument hierfür ist der Notgroschen. Auf einem separaten, gut zugänglichen Tagesgeldkonto sollten Sie immer drei bis sechs monatliche Fixkosten als absolute Notfallreserve liegen haben. Dieses Geld ist tabu für Urlaub oder Konsum! Es ist ausschließlich für unvorhergesehene Ereignisse gedacht: Die Waschmaschine geht kaputt, das Auto muss in die Werkstatt oder es kommt zu einer plötzlichen Arbeitslosigkeit. Dieser Notgroschen ist das beste Kopfkissen für ruhige Nächte.
Pay Yourself First (Bezahle dich selbst zuerst)
Der wohl häufigste Fehler beim Sparen ist es, am Ende des Monats das zurücklegen zu wollen, was noch übrig ist. Spoiler: Meistens ist nichts mehr übrig. Drehen Sie den Spieß um. Sobald Ihr Gehalt auf dem Konto eingeht, richten Sie einen Dauerauftrag ein, der Ihre festgelegte Sparquote (z. B. die 20 Prozent aus der 50-30-20-Regel) sofort auf ein separates Konto oder in ein ETF-Depot überweist. Was Sie auf dem Girokonto nicht sehen, können Sie auch nicht ausgeben. Sie bezahlen sich selbst zuerst, noch bevor der Vermieter, der Stromanbieter oder der Supermarkt ihr Geld bekommen. Diese Automatisierung nimmt die Disziplin aus der Gleichung und sorgt dafür, dass Ihr Vermögen ganz von alleine im Hintergrund wächst.
Fazit: Der Weg zur finanziellen Gelassenheit
Geld zu sparen erfordert anfangs eine Umstellung der eigenen Gewohnheiten, aber es ist keine Hexerei. Es erfordert lediglich ein gewisses Maß an Organisation, Ehrlichkeit sich selbst gegenüber und den Willen, alte Verhaltensmuster zu durchbrechen. Beginnen Sie klein. Sie müssen nicht alle Strategien aus diesem Artikel ab morgen perfekt umsetzen. Fangen Sie damit an, für einen Monat ein Haushaltsbuch zu führen oder ungenutzte Abos zu kündigen. Setzen Sie sich realistische Ziele und feiern Sie kleine Erfolge. Mit der Zeit werden diese sparsamen Entscheidungen zur Routine. Sie werden feststellen, dass der vermeintliche Verzicht schnell in ein starkes Gefühl der Kontrolle und finanziellen Freiheit umschlägt. Letztendlich ist Geld nur ein Werkzeug – sorgen Sie dafür, dass Sie das Werkzeug beherrschen, und nicht das Werkzeug Sie.